
Septembre rouge sur le BEL20
Seul Melexis a gardé la tête hors de l'eau dans un mois de septembre marqué par de lourdes corrections pour la grande majorité des valeurs de l'indice. Bonne nouvelle, le potentiel moyen est remonté à près de 20%.
CONSENSUS BEL20 par Frédéric LEJOINT
Le mois de septembre a été marqué par la prise en compte des risques macroéconomiques par les investisseurs belges, et notamment la hausse des cours pétroliers qui pourrait contraindre la Banque Centrale Européenne à relever encore plusieurs fois son taux directeur durant les prochains mois.
L'indice BEL20 s'est replié vers ses niveaux d'avant l'été, en se maintenant de justesse au-dessus des 5600 points, ses composantes abandonnant au passage plus de 15 milliards en capitalisation boursière, principalement suite au repli des cours d'AB Inbev, ArgenX et UCB.
Lourdes corrections
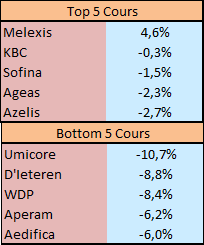
Les cours des composantes de l’indice BEL20 se sont contractés en moyenne de 4,1% durant le mois de septembre, avec seulement Melexis terminant en territoire positif. En termes d'amplitude négative, c'est Umicore qui a été le plus pénalisé, en raison de son exposition supplémentaire sur le cours de l'or, qui a également abandonné 5% durant le mois de septembre.
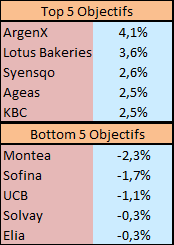
Dans le même temps, les objectifs moyens ont continué d'être révisés majoritairement à la hausse, avec une progression moyenne de 0,8% depuis le début septembre, avec une large majorité de composantes (13) ayant enregistré une progression. ArgenX (+4,1%) et Lotus Bakeries (+3,6%) se sont notamment distingués, les analystes continuant d'ajuster leurs attentes suite à la publication des excellents chiffres semestriels durant l'été.
Potentiel en hausse
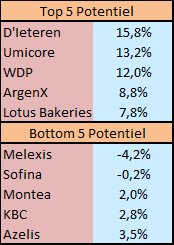
Si le mois a été rouge pour la performance de l'indice, il n'y a encore clairement pas de panique au vu de révisions qui restent globalement positives pour une majorité de composantes. Le potentiel moyen des valeurs du BEL20 s'est fortement redressé, pour atteindre désormais 19,4% suite à l'évolution contrastée des cours et des objectifs durant le mois de septembre.
Plus particulièrement, le potentiel moyen s'est écarté de 5,4%, avec notamment un bond de 15,8% pour D'Ieteren. Alors que l'IPO de Belron semble se profiler pour 2027, avec des résultats trimestriels très bien accueillis par le marché, la décote par rapport à l'objectif de cours atteint désormais plus de 45%. L'évolution de l'objectif moyen est sur une trajectoire positive depuis le début 2026 (graduellement de 210 vers 237 euros), ce qui devrait se traduire tôt ou tard par un redressement de la performance boursière du holding.
Si les valeurs financières semblent actuellement bien valorisées, le potentiel sur les trois principales capitalisations de l'indice (ArgenX, AB Inbev et UCB) permettent de rester optimistes sur un rebond de l'indice BEL20 durant les prochains mois, à condition que l'environnement économique devienne un peu moins oppressant.
Ajouter un commentaire
Commentaires