
Capital Market Day
Salesforce 15-16/09/2026
Le retour de la croissance est confirmé pour le second semestre
Salesforce est un groupe spécialisé dans les logiciels de gestion de la relation à distance avec les clients (ou CRM pour Client Relationship Manager), qui est progressivement grimpé sur le devant de la scène boursière au milieu de la décennie précédente. Avec une croissance organique forte sur un segment en voie de digitalisation et avec de nombreuses acquisitions, la capitalisation boursière a progressé de manière constante pour atteindre près de 300 milliards de dollars. Dans le même temps, le nombre d’entreprises utilisant les solutions de Salesforce a explosé pour atteindre 150.000 avec une rentabilité extrêmement élevée.
Depuis les sommets atteints à la fin 2024, le titre s’est toutefois replié de 60% pour tomber sous les 150 dollars dans le courant du mois de juillet, en raison des incertitudes qui ont circulé dans le marché quant à l’impact de l’IA sur la position concurrentielle des éditeurs de logiciels. Depuis, le titre a toutefois rebondi au-dessus des 250 dollars (+82%), notamment suite à la publication des excellents chiffres pour le deuxième trimestre de l’exercice 2026/2027. Ils ont été accompagnés d’une révision à la hausse des objectifs pour l’exercice en cours. Après avoir été en recul depuis le début 2025, l’objectif moyen des analystes s’est fortement redressé durant les dernières semaines pour grimper au-dessus des 270 dollars.
Environnement positif
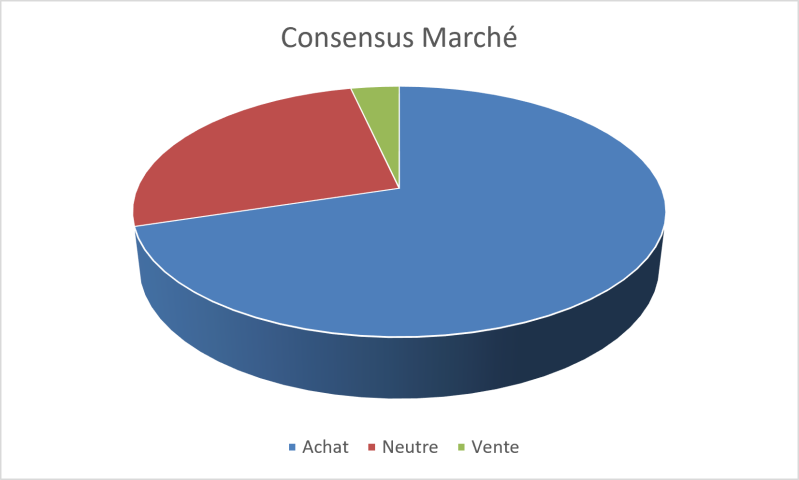
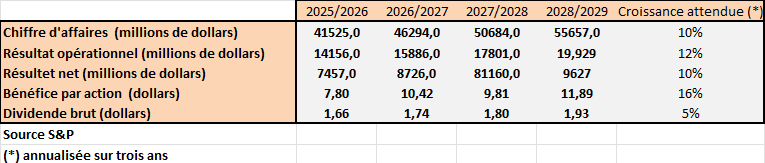
Alors que la valorisation avait atteint des niveaux extrêmes vers la fin des années 2010, elle est désormais retombée sur des niveaux plus raisonnables, à environ 25 fois le bénéfice attendu pour l’année en cours. Avec 40 avis favorables sur 57, le consensus est également au vert sur le spécialiste des logiciels d’entreprise. Salesforce a lancé au début 2026 un plan de rachat d’actions pharaonique de 50 milliards de dollars, qui soutiendra la croissance du bénéfice par action, attendue en moyenne autour de 15% par an sur la période 2026/2029.
C’est dans ce contexte relativement favorable que s’est tenu Dreamforce 2026, la journée de rencontre avec les investisseurs organisée annuellement par le groupe à San Francisco (Californie) ces 15 et 16 septembre 2026. Lors de cette conférence (à laquelle assistaient notamment de nombreux grands clients ainsi que les CEO de NVidia ou Anthropic), le groupe a dévoilé plusieurs améliorations de sa plateforme (avec des annonces conjointes avec NVidia, Google Cloud Platform, Amazon Web Services ou Siemens). La direction a également confirmé une réaccélération de la croissance organique durant les prochains trimestres. Dans l’ensemble, les réactions des analystes ont été positives, avec de nombreuses révisions positives des objectifs de cours (notamment Cantor Fitzgerald, Stifel, Guggenheim, Cannacord, DA Davidson ou Mizuho).
Réactions des analystes
JPMorgan (« surpondérer », objectif 265 dollars) souligne que les retours des clients interrogés lors de cet événement « ont confirmé qu’ils continuent d’utiliser Salesforce comme système de référence pour leurs données clients », et que la volonté d’offrir plus de flexibilité en matière d’interface et de tarification constitue un précédent qui va contraindre l’ensemble des acteurs à se positionner.
Evercore (« surperformer », objectif 290 dollars) souligne que Claudeforce (développé avec Anthropic) a constitué l’élément central de cette conférence. « La direction a présenté des exemples concrets dans l’adoption de ses solutions en interne, et la manière dont elles peuvent dégager un retour sur investissement mesurable. L’architecture Headless (découplée) suscite également un intérêt croissant de la part des clients ».
Cannacord (« acheter », objectif relevé vers 300 dollars) souligne avoir davantage confiance dans la capacité du groupe à transformer les prises de commandes récentes en une croissance soutenue du chiffre d’affaires organique.
Needham (« acheter », objectif 400 dollars) souligne avoir confiance dans la capacité de l’entreprise à générer des retombées positives de l’IA, avec des clients qui semblent enthousiastes quant à l’intégration des solutions de Salesforce dans leurs applications. Le maintien des objectifs à l’horizon 2030 a également été mis en avant.
Oppenheimer (« surperformer », objectif 275 dollars) a apprécié l’annonce de nouveau produits et les tarifs plus élevés. « Ces développements confortent l'idée que l'intelligence artificielle renforce la valeur de la base installée dans les entreprises, plutôt que de constituer une menace ».
TD Cowen (« acheter », objectif 300 dollars) souligne la forte demande enregistrée pour Claudeforce, la solution intégrant les solutions de Salesforce dans l’IA d’Anthropic.
Guggenheim (« acheter », objectif relevé vers 300 dollars) a apprécié l’approche « plus rationnelle » dans la tarification liée à l’IA, alors que l’adoption de ces solutions n’en est encore qu’à ses débuts. Il s’attend à une poursuite de l’accélération de la croissance organique, avec un titre qui devrait continuer de réaliser une bonne performance boursière.
DA Davidson (« neutre », objectif relevé vers 225 dollars) reste pour sa part prudent quant au scénario d’une réaccélération de la croissance organique, mais indique que les synergies des récentes acquisitions devraient soutenir la croissance des résultats.
Stifel (« acheter », objectif relevé vers 300 dollars) souligne que la dynamique commerciale reste solide au niveau de la prise de commandes, avec de nombreux leviers à la disposition de l’entreprise pour monétiser les opportunités liées à l'IA. L’analyste souligne également l’enthousiasme des clients pour l’adoption des solutions IA développées par le groupe.
Ajouter un commentaire
Commentaires