Les habitudes changent, le premier brasseur s’adapte avec succès.
AB Inbev sort d’une décennie boursière perdue pour ses actionnaires. Après avoir atteint un sommet boursier à plus de 124 euros vers la fin de l’année 2015 suite à la digestion réussie de l’acquisition d’Anheuser-Busch, le groupe louvaniste a tenté le rachat de trop. En mettant plus de 100 milliards de dollars pour acquérir le brasseur sud-africain SABMiller en 2016, le groupe s’est lesté d’une dette qu’il a mis plus de 10 ans à assimiler.
Changements d’habitude
Cette acquisition est intervenue au moment où le secteur de la bière a commencé à traverser une crise profonde, marquée par des changements dans les habitudes des consommateurs. Dans le secteur des boissons alcoolisées, les ventes des bières pils ont eu tendance à reculer au détriment des bières spéciales, des bières sans alcool, et des cocktails prêts à boire (RTD).
Sur le marché belge, cela s’est traduit par une baisse des volumes de 20% pour l’ensemble du segment de la bière. AB Inbev, qui détient un catalogue inégalé de grandes marques au niveau mondial, a éprouvé des difficultés persistantes à faire progresser les volumes, alors même que le groupe cherchait à réduire son endettement.
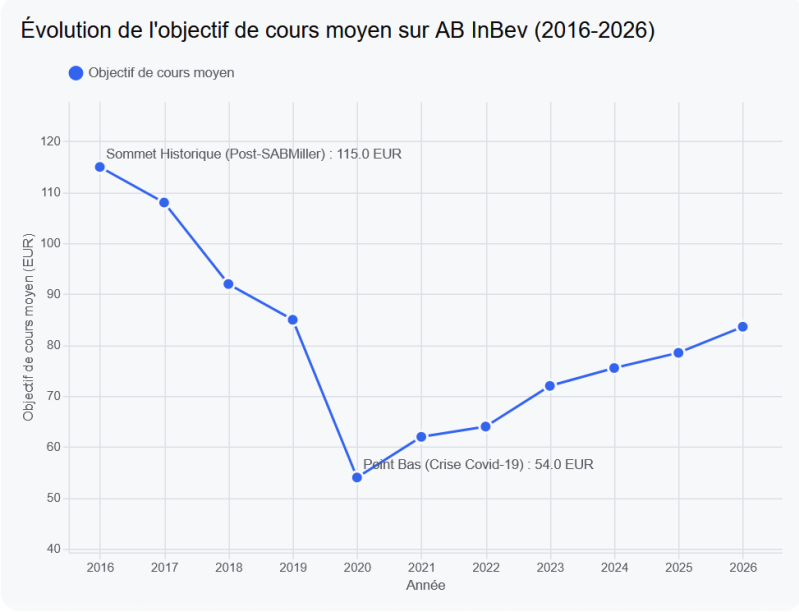
Au niveau boursier, le titre a subi une pression constante à la baisse, avec un plus bas atteint à 29 euros suite au déclenchement de l’épidémie de coronavirus. La fermeture des bars et restaurants avait été perçue comme une menace majeure sur les perspectives financières du groupe. Depuis le titre s’est repris, et a même été un des moteurs de la chasse aux records de l’indice BEL20 depuis le début 2026, mais AB Inbev reste encore près de 50% des records atteints il y a plus de 10 ans.
Volume en hausse
Depuis deux trimestres, AB Inbev a toutefois été en mesure de faire à nouveau grimper ses volumes, ce qui était un des principaux objectifs fixés par Michel Doukeris lors de son accession au titre de CEO du groupe en 2021, avec notamment la volonté de faire grimper le segment des bières sans alcool ou faiblement alcoolisées à 20% de sa production (Beyond Beer), en premier lieu sur le marché américain.
Avec 20 avis d’achat pour 5 neutres et aucun négatif et un objectif moyen de 83,6 euros, le consensus de marché continue de tabler sur une future appréciation du cours durant les prochaines années. En outre, l’objectif moyen est également sur une trajectoire ascendante continue depuis la sortie de crise sanitaire.
Le groupe organisait sa journée de rencontre avec les investisseurs ces 22 et 23 septembre à Saint-Louis (Missouri), et la principale question était de savoir si les cinq prochaines années allaient se situer dans le prolongement des cinq précédentes, ou si le groupe allait profiter de sa santé financière retrouvée pour annoncer son intention d’être plus actif en termes de croissance externe.


Ambition et continuité
Et dans l’ensemble, la direction a plutôt opté pour poursuivre la trajectoire imprimée depuis cinq ans, et privilégier la croissance propre et la redynamisation du portefeuille plutôt que les grandes opérations de croissance externe. La direction entend poursuivre sa stratégie « Beyond Beer », en privilégiant des bières enrichies (en protéines, en électrolytes) tout en continuant de rechercher de la croissance en dehors du secteur de la bière, notamment avec sa marque de cocktails en canettes Cutwater aux Etats-Unis ou sur le segment des boissons énergisantes.
La direction s’est également montrée plus optimiste sur sa capacité à relancer la croissance (« Reignite »), avec une croissance du résultat opérationnel désormais attendue entre 5 et 9% par an. Dans l’ensemble ce discours prudent mais favorable aux actionnaires existants a été plutôt bien accueilli par les analystes et par le marché, avec une progression du cours supérieure à 1% sur l’ensemble de la semaine.

Réactions des analystes
Jefferies (« acheter », objectif 86 euros) souligne que le virage est désormais confirmé vers la croissance interne, et le groupe devrait continuer de gagner des parts de marché grâce à sa taille, ses marques fortes, ses capacités marketing et ses initiatives de croissance. Le courtier juge la valorisation du titre attrayante, à 16 fois le bénéfice attendu pour l’année en cours.
KBC Securities (« acheter », objectif 74 euros) souligne un Capital Market Day peu surprenant, mais avec des objectifs plus élevés qui devrait soutenir la croissance du bénéfice par action et du rendement. « Le groupe reste le leader incontesté du secteur de la bière, et devrait générer des flux de trésorerie disponibles solides pour rémunérer ses actionnaires. La valorisation reste attrayante, compte tenu d'un rendement du flux de trésorerie disponible attendu supérieur à 10 % en 2026 ».
Deutsche Bank (« acheter », objectif 79 euros) juge « peu probable que la direction relève ses objectifs financiers sans être fermement convaincue de sa capacité à atteindre ces résultats au cours des exercices 2026 et 2027 », ce qui semble impliquer un potentiel de hausse de 4 à 7% par rapport au résultat opérationnel attendu par le consensus de marché jusqu’en 2029. Soit un potentiel de révision du bénéfice par action attendu par le marché d’environ 5%.
RBC Capital Markets (« acheter », objectif 93 euros) a réitéré son opinion positive, avec une continuité dans la stratégie faisant écho aux espoirs de l’analyste annoncés avant la tenue de ces deux journées. « L’objectif principal est de rassurer le marché sur la durabilité du modèle, sans décision impulsive en termes d’allocation du captal ».
UBS (« acheter », objectif 90 euros) reste optimiste sur le potentiel de hausse du titre, avec une stratégie qui devrait permettre au groupe de surperformer son secteur durant les prochaines années. « Le profil financier assaini devrait également permettre d’attirer un éventail plus large d’investisseurs ».
Ajouter un commentaire
Commentaires